Vender un despacho no es una operación que se resuelva en unas pocas semanas. Desde la preparación inicial hasta la firma, intervienen distintas fases, varios profesionales y decisiones que pueden acelerar o retrasar el calendario.
En este artículo analizamos cuánto suele durar el proceso de compraventa de un despacho, qué etapas lo componen y qué factores influyen de verdad en los plazos.
Para un socio que está valorando vender, integrarse o preparar su jubilación, conocer este recorrido permite planificar mejor la operación, anticipar posibles bloqueos y evitar que las prisas terminen afectando al precio, a las condiciones o a la continuidad del despacho.
¿Cuánto tiempo se tarda en vender un despacho profesional?
La compraventa de un despacho puede cerrarse en varios meses, pero también prolongarse durante uno, dos o más años.
El plazo depende sobre todo de tres factores: la preparación previa del despacho, el tiempo necesario para encontrar un comprador con encaje real y la complejidad de la negociación.
Por eso, más que trabajar con una cifra cerrada, conviene distinguir entre el tiempo de preparación y la duración formal de la operación. En Despachos Profesionales solemos recomendar empezar alrededor de dos años antes de la salida prevista.
A continuación, desglosamos las cinco fases que más influyen en el calendario.
Las cinco fases que determinan la duración de la operación
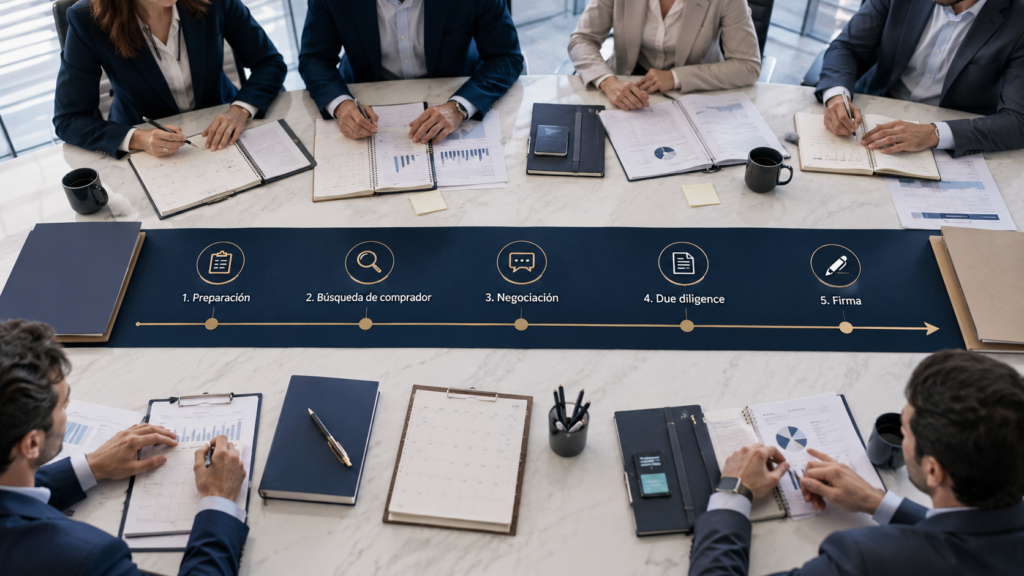
Aunque cada compraventa sigue su propio recorrido, el proceso suele avanzar a través de cinco etapas: preparación, búsqueda del comprador, negociación inicial, revisión del despacho y cierre.
Estas fases no siempre son lineales. Algunas se solapan y, si la revisión detecta nuevas contingencias, puede ser necesario volver a negociar condiciones que parecían acordadas.
Fase 1: Preparación del despacho para la venta
Plazo recomendable: alrededor de dos años antes de la salida prevista.
Duración orientativa de la fase formal: entre uno y tres meses.
Preparar un despacho para venderlo en mejores condiciones exige reducir la dependencia del fundador, reforzar la segunda línea, mejorar la estabilidad de la cartera y corregir riesgos que pueden restar valor a la operación.
Por eso, solemos recomendar iniciar este trabajo alrededor de dos años antes de la salida prevista.
Cuando comienza formalmente el proceso de venta, la preparación suele concentrarse en uno o tres meses. Durante esta fase se revisan las cuentas, se clasifican los ingresos, se analiza la cartera y se ordena la documentación societaria, fiscal, laboral y contractual.
También se definen los objetivos del socio y el papel que tendrá después de la operación: retirarse, permanecer durante un periodo de transición o integrarse en un proyecto mayor, además de cuestiones como la protección del equipo, la continuidad de la marca o la integración en un proyecto mayor.
En este caso, el plazo es muy orientativo, ya que dependerá de los objetivos y de los cambios que sea necesario abordar. Por ejemplo, si se requiere una reorganización del equipo para que uno de los profesionales asuma el liderazgo de un área y reduzca así la dependencia del socio, el proceso puede prolongarse hasta que ese cambio esté consolidado.
Fase 2: Identificación y contacto con compradores
Duración orientativa: entre tres y nueve meses.
Encontrar un comprador no consiste en localizar a cualquier firma con capacidad económica. Debe existir un encaje entre el despacho, la estrategia del comprador y los objetivos del vendedor.
Durante esta fase se identifican candidatos, se contacta con ellos de forma confidencial y se comparte información progresivamente. Los interesados suelen firmar un acuerdo de confidencialidad (NDA) antes de acceder a datos sensibles.
El proceso puede ser más corto si ya existe un comprador identificado. En cambio, cuando se parte de cero, se quieren comparar varias alternativas o el despacho presenta características muy específicas, la búsqueda puede prolongarse.
Una búsqueda bien dirigida permite localizar compradores con capacidad, interés real y posibilidades de completar la operación.
Fase 3: Oferta y negociación de las condiciones principales
Duración orientativa: entre uno y dos meses.
Cuando un comprador confirma su interés, comienza la negociación de las condiciones principales.
Además de la valoración, deben abordarse la estructura del pago, la permanencia del vendedor, el futuro del equipo, la marca, la oficina, la cartera y el modelo de integración.
Estos acuerdos suelen recogerse en una carta de intenciones o Letter of Intent (LOI). El documento fija las bases para continuar, pero no cierra definitivamente la operación.
En esta fase se acuerda un marco. Las condiciones todavía pueden cambiar si la revisión posterior detecta riesgos, diferencias en la información o contingencias no previstas.
Fase 4: Due diligence o revisión del despacho
Duración orientativa: entre seis y doce semanas.
La due diligence es la revisión que realiza el comprador para verificar la situación real del despacho antes de comprometerse definitivamente.
Puede abarcar las áreas financiera, fiscal, laboral, mercantil, contractual, tecnológica y operativa. También permite comprobar la calidad de los ingresos, la concentración de la cartera y la existencia de contingencias.
Una referencia habitual sitúa esta fase entre seis y diez semanas, aunque el plazo depende del tamaño y la complejidad de la empresa, así como del tipo de operación. La due diligence suele ser más compleja cuando se adquiere la sociedad que cuando la operación se limita a una unidad productiva, donde la revisión de los datos suele ser más sencilla.
En un despacho profesional, el comprador prestará especial atención a cuestiones como:
- La recurrencia y estabilidad de la facturación.
- El peso de los principales clientes.
- La antigüedad de la cartera.
- La dependencia del socio fundador.
- La situación contractual de los empleados.
- La correcta prestación y facturación de los servicios.
- Los procedimientos de protección de datos.
- Los litigios y riesgos fiscales o laborales.
- La capacidad de los sistemas para integrarse.
La revisión de estos aspectos permite detectar algunos de los principales riesgos al comprar un despacho, que pueden acabar influyendo tanto en el precio como en las condiciones de la operación.
La falta de documentación no solo retrasa este análisis, sino que también puede aumentar la percepción de riesgo. Cada dato que no puede verificarse genera nuevas preguntas y puede traducirse en una reducción del precio, un pago aplazado, una garantía adicional o una condición más exigente.
Fase 5: Contrato, firma y cierre
Duración orientativa: entre uno y dos meses.
Una vez terminada la revisión, comprador y vendedor negocian el contrato de compraventa.
En él se recoge qué se transmite, cuánto se paga, cuándo se paga, qué garantías ofrece el vendedor y qué obligaciones asume cada parte. También puede regular la transición, la permanencia del socio, la no competencia y los posibles ajustes de precio.
La firma y el cierre pueden producirse el mismo día o quedar separados por determinadas condiciones previas, como autorizaciones, consentimientos o reestructuraciones.
La firma vincula a las partes con las condiciones acordadas. El cierre es el momento en que se ejecuta la transmisión y se abona el precio correspondiente.
Aunque el acto final pueda completarse en unas horas, alcanzar ese punto exige coordinar la documentación, cerrar los últimos acuerdos y confirmar que todas las condiciones se han cumplido.
¿Qué puede alargar la venta de un despacho?
El tamaño influye, pero rara vez es el único factor. Una firma pequeña y desordenada puede necesitar más tiempo que otra mayor con información clara y procesos profesionalizados.
Uno de los principales motivos de retraso es la dependencia del fundador. Cuando todas las relaciones con los clientes pasan por una persona, el comprador necesita diseñar una transición más larga y protegerse ante una posible pérdida de cartera.
También ralentiza la operación la falta de información fiable. Diferencias entre los datos contables y la facturación presentada, contratos sin localizar o información incompleta obligan a repetir análisis y pueden deteriorar la confianza.
Otro factor habitual es la desalineación de los tiempos entre comprador y vendedor. El vendedor puede demorarse en facilitar la información necesaria o el comprador puede necesitar más tiempo para analizarla. Cuando los ritmos no coinciden, la figura del mediador puede ayudar a coordinar a ambas partes, resolver bloqueos y agilizar el avance de la operación.
A ello se suman las contingencias descubiertas durante la due diligence, los cambios continuos en las condiciones, la necesidad de financiación y las agendas de los socios.
En una asesoría, además, el calendario fiscal y laboral condiciona la disponibilidad. Hay meses en los que resulta difícil atender simultáneamente la actividad diaria y una negociación exigente.
¿Cómo se puede reducir la duración sin precipitar la venta?
Reducir los plazos no significa eliminar controles, sino anticipar los puntos que suelen bloquear la operación.
La primera medida consiste en preparar la información antes de salir al mercado. Las cuentas, los contratos, los datos de la cartera y la documentación laboral deben estar disponibles y ser coherentes entre sí.
También conviene definir desde el principio las condiciones esenciales del socio: fecha de salida, permanencia, tratamiento del equipo, continuidad de la marca, autonomía y estructura de cobro. Esto permite descartar propuestas incompatibles antes de invertir meses en ellas.
Durante el proceso, contar con un interlocutor que coordine las solicitudes evita duplicidades, mantiene el ritmo y facilita que las partes trabajen sobre la misma información.
En este artículo sobre cómo vender una asesoría explicamos con más detalle cómo preparar la operación, valorar el despacho, identificar compradores y negociar la transición.
Un mediador no debe acelerar la venta a cualquier precio. Su función es ordenar el proceso, anticipar riesgos y evitar pausas innecesarias.
¿La operación termina cuando se firma la venta?
Jurídicamente, la transmisión puede quedar completada en el cierre. Desde el punto de vista empresarial, comienza entonces otra fase: la integración.
Después de la firma hay que comunicar el cambio, transferir las relaciones, unificar sistemas, reasignar funciones y explicar al equipo cómo afectará la operación a su trabajo.
Esta transición puede durar meses o incluso años cuando el socio vendedor permanece vinculado al despacho.
Por eso, conviene distinguir entre tres momentos:
El proceso de venta, que va desde la preparación hasta el cierre.
El periodo de transición, durante el cual el vendedor facilita la continuidad de los clientes y del equipo.
La integración, en la que ambas organizaciones adaptan sus procesos, cultura y servicios.
El precio puede cobrarse también en varios momentos. Una parte se abona al cierre y otra puede quedar vinculada a la permanencia de clientes o al cumplimiento de objetivos futuros.
Para el vendedor, la operación no termina necesariamente cuando deja de ser propietario.
Para negociar las condiciones que marcarán su futuro después de la venta.
¿Estás valorando la venta o integración de tu despacho?
En Despachos Profesionales acompañamos a socios de asesorías, auditorías y firmas legales durante todo el proceso: preparación, valoración, búsqueda del comprador, negociación y transición.
Contar con una visión completa desde el inicio permite anticipar los puntos que pueden retrasar la operación, proteger la confidencialidad y avanzar hacia un acuerdo que responda tanto al valor del despacho como a los objetivos personales del socio.